互联网金融该做小额金融
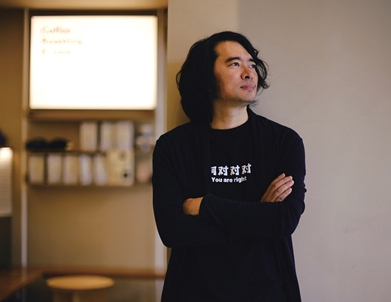
互联网金融无疑是时下最火的话题。日前,点融网的两位创始人郭宇航和苏海德(Soul Htite),在北京大学英杰交流中心发表“互联网金融何去何从”的主题演讲,分别就美国与中国的互联网金融发展情况做出详解,展示P2P借贷在中国的不同模式,并对比了美国最大的借贷平台LendingClub和点融网的模式。作为中国有着最纯正LendingClub基因的点融网,从诞生之日就坚持只做平台。
|
|
京华时报记者马文婷高晨
京华时报:有P2P平台金融爆出8亿天价坏账问题,您怎么看?
郭宇航:互联网金融就应该做小额的金融,大的交给银行。碎片化、分散必须是互联网金融的核心,如果一个人有一万元,分散投资到几百个项目里,就算有些项目产生坏账,损失也并不大。但是如果单份投资的金额过大,风险的积聚性,使得互联网金融的优势荡然无存了。
京华时报:点融网目前能在一到三天放贷,未来会实现30分钟之内放贷,这是如何实现的?
郭宇航:阿里小贷每放一笔贷款的平均时间是6分钟,它的前提是获得了淘宝卖家长时间累计的几年的经营数据,进行了实时的信用评分和审核。我们现在所累
计的数据,既包括身份证信息、学历信息、你的机动车违章纪录、房产真实信息的价值,越来越多的这些信息,使得我们评判一个人的信用纬度,从原来的5个到10个,会增加到50个到100个。
当这个量级达到50个,我不需要面对面,只要有手机号码和身份证号码就行。还有些高科技公司,可以提供申请人在过去6个月到12个月内在百度上的搜索习惯。而互联网上的浏览习惯可以反映出一定的信用水平。当数据完整的时候,计算这种信用评级的方法其实并不难。未来可能30分钟,这是比较保守的估计。
京华时报:在控制风险以及风险回报率上,点融网有什么很好的控制的方法?
郭宇航:网民来进行申请的过程中,我们控制风险
的成本还是比较高的,因为我们现在完全依靠线上的数据质量不足以支撑线上的审核。我们做到现在最好的有效的方法不是让客户来找我们,而是我们去找我们的目标客户群。比如我们有薪金贷的产品,我们专门针对500强公司或者上市的公司里面的工薪阶层的员工,或者公务员,比如你在科员以上级别、处长以下级别这些公务员进行专门的产品开发。
即便是在P2P网站上进行投资,用少量的现金的资金配置,做一些尝试性的投资,同时记住分散投资,在别的P2P网站上不是不可以投,当看到年化收益率超过20%的这种网站的话,不要轻易尝试。在10%到20%之间的正常回报率的P2P网站则可以做少量、分散的投资。
本文转自:温州新闻网 66wz.com
相关新闻
为你推荐
-
即将启动!温州适龄男性都要登记
社会12-11
-
保护廊桥,泰顺做对了什么?
社会12-11
-
八大举措赋能项目落地开花!全球精英双创大赛项目成长计划发布
社会12-11
-
来温州,看封神!
社会12-11
-
乐清柳市七小的孩子们这学上得甜滋滋
社会12-11
-
86岁老人写信求助寻人 希望重拾师生缘分
社会12-11
-
致敬“温州模式”奋斗者,《春风梦》举行首映仪式
社会12-11
-
新生代“侨”创客带20个项目在温比拼
社会12-11
-
富含维生素A的稻米来了 瑞安首次试种特种紫米迎来丰收
社会12-11
-
“我治好了我的精神内耗” 作家王永胜谈《口吃简史》
社会12-11